Alphabet(GOOGL)2026 Q3:AI 優勢正在變現,股東卻要先付更多資本
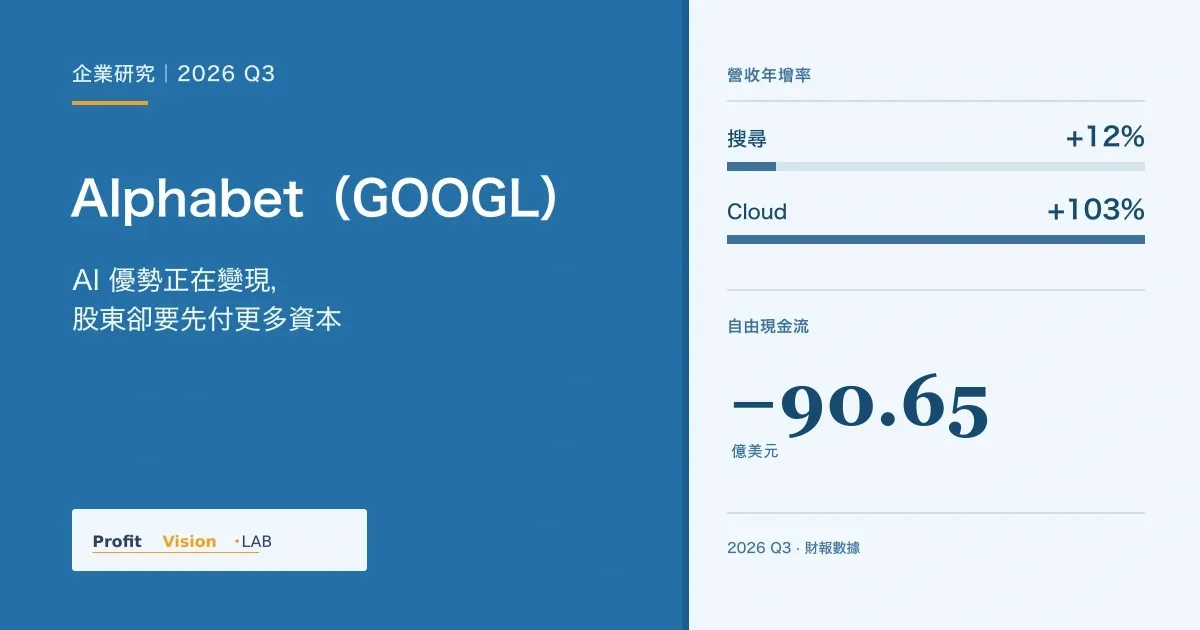
Alphabet 2026 Q3 搜尋收入年增 12%、Google Cloud 收入 307.09 億美元年增 103%,AI 需求已進入收入;但自由現金流 Q2、Q3 連續為負(Q3 負 90.65 億美元),前三季零買回,改以股票與債券籌資。本報告拆解六年折舊、舊世代 TPU 在 GCP 持續出租的支撐、財報後三週的市場評價,研判企業競爭力正面、普通股報酬審慎中立。
📌 本文核心結論
- Q3 搜尋收入年增 12%、Google Cloud 收入 307.09 億美元年增 103%,集團營業利益增加約三成;AI 需求已進入 Cloud 收入,但公司未拆出 AI 與 TPU 的獨立利潤。
- 自由現金流 Q2 為負 58.55 億美元、Q3 為負 90.65 億,連續兩季為負;前三季零買回,改以普通股、優先股與債券籌資,11 月 5 日再完成 60 億歐元公司債發行。
- 伺服器採直線法六年折舊,前三季折舊年增 45%;舊世代 TPU 仍在 Google Cloud 出租,使六年年限比 NeoCloud 更有支撐,但各世代使用率與營收未揭露。
- 財報後首日股價下跌 12.6%,券商多數維持正面評等但集體下修目標價;以約 296 美元計算,近十二個月 FCF 收益率僅約 0.55%,尚未提供足夠的資本回收餘裕。
- 研判:企業競爭力正面、普通股回報審慎中性。下次財報追蹤 TPU 交付後的庫存與收款、第三方容量增加後的 Cloud 利潤,以及 2027 年投資指引是否附上回收證據。
研判:對 Alphabet 產業地位維持正面看法,對股票回報轉為審慎中性。 本季已經證明 AI 相關需求進入 Cloud 收入,分部整體營業利益也大幅增加;但公司沒有拆出 AI 與 TPU 的獨立利潤,尚不能證明相關回報足以支付擴建、備貨、能源承諾及普通股稀釋。現在投資 Alphabet,買到的是一套需要持續追加資本的完整 AI 系統。評價它的標準,也必須從收入成長移到每股可回收現金。
從「Google 不是 AI 受害者」,走到資本配置的考驗
先前的〈AI 戰爭的四個謊言〉,對 Google 的核心判斷是,市場只看見搜尋入口受威脅,忽略了 TPU、模型、雲端與分發的組合價值。那篇把 Cloud 與 TPU 視為對沖搜尋長期衰退的來源;〈AI 算力大戰進入 ROI 檢驗期〉則提醒,新增設備必須通過折舊與現金回收的檢驗。
到 Q3,這兩個論點開始交會。搜尋尚未年減,Cloud 也已經超越單季 150 億美元的舊規模,達到 307.09 億美元。因此,繼續只把雲端稱作「彌補搜尋衰退」已不夠準確。Alphabet 正在同時擴張廣告、運算服務與 TPU 系統銷售,只是三種收入占用資金、認列利潤與回收現金的方式不同。
原研究對整合能力的方向判斷得到支持;「具備整合能力,所以股東會受益」仍是一個需要驗證的推論。本報告不沿用原文對 TPU 與 DeepMind 的分拆估值,也不把模型單位價格下降直接換算成集團利潤率上升。成本下降之後,節省下來的錢究竟留給股東、讓給客戶,還是用來支應更多工作量,要看公司的實際選擇。
AI 改變搜尋介面,Google 仍要向廣告主交代效果
搜尋的經濟價值,來自把使用者意圖與商家的交易機會接在一起。AI 回答更完整、查詢更長,會改變廣告出現的位置、點擊行為及每次服務成本。Google 的優勢是既有使用習慣、分發管道、廣告主關係與廣告衡量系統,可以在改介面的同時保留變現渠道;風險則是,使用者得到更完整答案後,未必還會產生相同比例的商業互動。
Q3 的證據支持需求仍在。Search & other 收入從 565.67 億增加到 633.50 億美元,管理層表示搜尋查詢年增速度為五年來最高,零售與金融是收入增加的重要來源。官方也披露 AI Mode 查詢較傳統搜尋更長、使用方式更多元。這些數據說明 Google 還能吸引用戶與廣告預算,但公司沒有單獨提供 AI Mode 的收入、每次查詢成本與利潤率,不能直接宣布 AI 搜尋的單位經濟已經優於傳統搜尋。官方法說
反方最有力的證據是成長速度。搜尋收入 Q2 年增約 17%,Q3 約 12%;查詢增加,收入成長卻放慢。這值得追問,但仍不足以證明 AI 正在侵蝕變現。財務長提到去年下半年成長加速造成的比較基期,以及匯率影響,並預期 Q4 還會承受這些因素。要分辨是基期還是商業模式轉弱,需要連續觀察收入、流量取得成本、Services 利潤率與管理層對廣告效果的說明。
研判:搜尋的護城河仍在。原先「Google 已被 AI 取代」的強結論不符合本季財報;同樣地,「查詢創高,所以經濟性沒有問題」也說得太早。對股東更重要的是,Google 能否在服務更多 AI 查詢後,持續保留足夠的增量利潤,而非只增加互動次數。監管對分發安排與搜尋資料使用的限制,也要放進這條收入鏈一起評估,不能只把罰款當成一次性業外雜音。
Cloud 翻倍,裡面開始包含另一種生意
傳統雲端服務先由供應商建置設備,再向企業按使用量或訂閱收費。Google 現在還把 TPU 系統賣到客戶機房,從設計晶片延伸到硬體、軟體、網路及系統交付。這讓它能服務不願把所有運算放在 Google 自有雲端的客戶,也增加一條取得 AI 預算的路徑。
兩種模式對資本回收的意義很不一樣。自營雲端的設備留在 Alphabet 帳上,長期承擔使用率、折舊、能源與更新成本;對外銷售的 TPU 系統,交付前先占用庫存與供應鏈資金,符合認列條件後取得收入,最終還要等客戶付款。它有機會將部分後續設備持有責任移給客戶,但並非簽下訂單就不再需要現金。
本季 Cloud 收入為 307.09 億美元,營業利益 111.21 億美元,分部利益率 36.2%。官方說 TPU 系統銷售對成長已有重要貢獻,排除後的雲端成長依然強勁;但沒有公布兩部分各自收入、毛利與營業利益。因而,103% 的成長率不能全部視為可重複的雲端用量成長,也不能直接拿來和 Azure 或 AWS 的不同收入範圍比較。
管理層對現金週期的說明相當清楚。簽 TPU 系統銷售合約後,金額先進 backlog,接著建置庫存,現金先流出;交付、開票與收款之後,現金才回來。公司預期 Q4 系統銷售繼續擴大,2027 年收入會更明顯增加。這是收入機會,也是一段必須承擔的備貨期。官方法說,TPU 系統問答
研判:TPU 對外銷售是有商業邏輯的擴張。它提高 Google 自有技術的使用範圍,也讓客戶不必只在單一雲端採購。但它同時改變 Cloud 的收入品質與現金週期。在獨立獲利資料仍缺乏時,應把它評為「已形成收入的新業務」,而非已證明高回報的另一個 Nvidia。
三年財報顯示,現金增加的速度已追不上投資
金額為十億美元。自由現金流以營業現金流減現金購置不動產及設備計算,未扣併購與融資租賃本金。
指標 | 2023 | 2024 | 2025 |
|---|---|---|---|
集團營收 | 307.394 | 350.018 | 402.836 |
Search & other 營收 | 175.033 | 198.084 | 224.532 |
Google Cloud 營收 | 33.088 | 43.229 | 58.705 |
集團營業利益 | 84.293 | 112.390 | 129.039 |
營業利益率,自行計算 | 27.4% | 32.1% | 32.0% |
營業現金流 | 101.746 | 125.299 | 164.713 |
現金購置設備 | 32.251 | 52.535 | 91.447 |
自由現金流,自行計算 | 69.495 | 72.764 | 73.266 |
設備現金支出/營業現金流 | 31.7% | 41.9% | 55.5% |
資料來自 2025 年 10-K 的三年損益、收入分類及現金流表。利益率與比率為本報告重算。
三年放在一起,原先的問題就容易理解了。2023 到 2025 年,營業現金流增加約 630 億美元,設備支出卻增加約 592 億美元,自由現金流只多出約 38 億。公司本業確實更強,但大部分新增現金已被投入下一輪產能。
這不是「投資增加,所以一定不好」。如果新設備能持續產生高於資本成本的收入,先支出、後回收是合理的。真正改變的是投資人必須承擔的條件。過去可依賴較穩定的廣告現金、持續買回與較低設備需求;現在必須判斷雲端需求、硬體交付與資產更新,是否能讓被投入的現金重新回到股東手上。收入與營業利益成長,已經不足以單獨回答這個問題。
2025 年營業現金流亦受到當年美國稅法允許部分研發立即費用化及符合條件資產加速稅務折舊的影響。這不等於財務報表採加速折舊,也不應把當年的全部現金改善視為純粹的經營效率提升。
Q3 本業獲利增加,但不能只看 Cloud 的 36.2%
下表金額為十億美元,EPS 為美元。
指標 | 2025 Q3 | 2026 Q3 | 比較 |
|---|---|---|---|
集團營收 | 102.346 | 127.577 | 增加 24.7% |
Search & other | 56.567 | 63.350 | 增加 12.0% |
Google Cloud | 15.157 | 30.709 | 增加 102.6% |
Services 營業利益 | 33.527 | 39.157 | 增加 5.630 |
Cloud 營業利益 | 3.594 | 11.121 | 增加 7.527 |
Alphabet 層級營業損失 | (4.467) | (7.655) | 損失增加 3.188 |
集團營業利益 | 31.228 | 40.576 | 增加 29.9% |
普通股可分配淨利 | 34.979 | 26.170 | 減少 25.2% |
稀釋 EPS | 2.87 | 2.12 | 受到證券損益等項目影響 |
來源為 Q3 公告及財務附表。
Services 與 Cloud 營業利益合計增加 131.57 億美元,但共用層級損失增加 31.88 億,Other Bets 損失增加約 6.21 億,最後集團營業利益增加 93.48 億。這個橋接說明,Cloud 的成長確實存在,為它與其他產品共同開發模型的成本也同樣存在。
Alphabet 層級費用主要包含共用 AI 研發,沒有全部分攤到 Cloud。把 36.2% 當成全套 AI 投資之後的完整利潤率,會高估目前可確認的報酬;把全部共用研發扣到 Cloud,又會忽略搜尋、YouTube 及其他產品同樣受益。較可靠的判斷是,分部表證明 Cloud 的經營槓桿改善,集團層級的資本報酬仍要另外驗證。
而且,本季利潤率還不是明年的穩定基準。財務長說明,為了彌補自有產能不足,第三方運算資源在 Q3 最後才開始使用,當季利潤率受影響有限;Q4 使用規模擴大後,近期 Cloud 利潤率會承壓。這代表公司為了早一點取得收入,願意接受一部分較低利潤的供應方式。官方法說
另一個有利基期也要扣回思考。去年 Q3 曾認列 35 億美元歐盟罰款,本季一般及行政費用下降,部分就是這個比較效果。若只作示意,把去年營業利益加回該筆 35 億、其他項目都不動,本季相對增幅約為 16.8%,低於報告的 29.9%。這不是公司調整後獲利,也沒有消除本季其他法律費用,但顯示本季營業槓桿的改善不能全部歸功於 AI 效率。10-Q,費用變動說明
研判:集團本業仍在創造更多利益,Cloud 已成為重要的增量來源。不過,對未來利潤的外推應保守一點。第三方容量、共用模型費用與更大的折舊基礎,都會競爭同一筆新增收入。
淨利下降,不是 AI 投資失敗的直接證據
Q3 業外收支從去年正 127.59 億美元轉為負 82.21 億。股權證券損益從正 107.34 億轉為負 86.64 億,官方法說將主要原因指向 SpaceX 股價變動造成的未實現損失。公告估計,本季股權證券損失使稅後淨利減少約 67 億、EPS 減少約 0.55 美元。
把 0.55 加回 2.12,得到 2.67,只是排除這一項影響的機械計算,不能當成所有非常態項目都已處理的經常性 EPS。反過來,前三季合併淨利達 2,012.39 億美元,其中也有大額投資評價收益。不能上半年把投資利益當作經營能力,下半年又只把投資損失當作需要忽略的雜音。
此外,本季合併淨利為 264.68 億美元,扣除應歸屬優先股的股利 2.98 億後,普通股可分配淨利為 261.70 億。對普通股股東而言,投資收益、優先股請求權及股數,都會改變最後分到的利益。判斷 AI 經營成效應先看營業利益,評價普通股則必須再走完這一段。公告損益及業外對帳
現金流的壓力,已經從單季擴大到前三季
金額為十億美元。
指標 | 2025 Q3 | 2026 Q3 | 2025 前三季 | 2026 前三季 |
|---|---|---|---|---|
營業現金流 | 48.414 | 42.290 | 112.311 | 127.149 |
現金購置設備 | 23.953 | 51.355 | 63.596 | 131.953 |
自由現金流 | 24.461 | (9.065) | 48.715 | (4.804) |
單季來自 Q3 公告 FCF 對帳,累計來自 10-Q 現金流表。累計 FCF 為自行計算。
當季營業現金流年減約 61 億美元,設備付款卻多出約 274 億,兩端一起壓低 FCF。前三季營業現金流仍年增 13.2%,所以不能寫成公司整年收現能力惡化;但設備支出翻倍,使前三季 FCF 由正 487.15 億轉為負 48.04 億。近十二個月 FCF 尚有 197.47 億,亦遠低於 2025 全年約 733 億的規模。
財務長補充,本季營業現金流受 TPU 庫存及 52 億美元罰款付款影響。即使只把這筆罰款加回,其他條件不變,Q3 FCF 仍約負 38.65 億。這個敏感度計算說明,一次性支付加重了壓力,卻不是現金缺口的全部原因。
庫存則需要從「暫時占用」繼續追到「實際回款」。九月底庫存從年初 24.39 億增至 133.08 億美元;前三季現金流表的庫存變動耗現 109.59 億。兩者數字接近但定義不同,餘額變化包含合併等影響,不能互相替代。官方已明確把庫存建置連到 TPU 銷售,但沒有拆出每項庫存的客戶、交付日期與毛利。訂單強、庫存增加,可以同時成立;若交付或付款延後,資金回收仍會變慢。
公司維持全年設備支出 1,950 億至 2,050 億美元的指引。扣除前三季已付的 1,319.53 億,隱含 Q4 還要支付約 630 億至 730 億。這是全年指引的差額,不是新的公司單季指引。管理層同時預期 2027 年設備投資顯著增加,因此不能把「明年自然進入收割期」寫成基準情境。
研判:現金流是目前最明確的警示。 它不代表短期資金斷裂,卻證明本業產生的現金尚未覆蓋本輪全部設備付款,更沒有完整支付併購、股權獎酬交割與其他投資。下一階段的進步應是,收入成長開始帶動扣除投資後的現金改善,而不只是更多庫存與更大的帳面利潤。
六年平均折舊,與設備真正能賺多久是兩個問題
Alphabet 的財務會計政策採直線法,也就是平均法。伺服器與網路設備通常按六年折舊,資料中心建物按七至四十年,資產達到預定可使用狀態後才開始折舊。Q3 技術基礎設施投資約 65% 為伺服器與網路設備,其餘約 35% 為資料中心。2025 年 10-K,PP&E 政策、Q3 法說
六年不是一開始就有的年限。2023 年 1 月,Alphabet 把伺服器的估計耐用年限從四年延長為六年,部分網路設備從五年延長為六年;這項會計估計變更使 2023 年折舊費用減少 39 億美元,淨利增加 30 億。之後設備投資快速放大,折舊費用仍明顯上升:
期間 | 財產與設備折舊(億美元) | 年增 |
|---|---|---|
2023 年 | 119.46 | — |
2024 年 | 153.11 | +28% |
2025 年 | 211.36 | +38% |
2026 年前三季 | 219.55 | +45%(前一年同期 150.96) |
資料來源:2023 年 10-K,會計估計變更、2025 年 10-K 現金流量表、Q3 10-Q 現金流量表
同業對伺服器年限的判斷並不一致,而且已經出現反向調整:
公司 | 伺服器與網路設備年限 | 最近一次調整 |
|---|---|---|
Alphabet | 通常六年 | 2023 年由四年(網路設備五年)延長為六年 |
Microsoft | 二至六年 | 2026 財年 10-K 揭露區間 |
Meta | 五至 5.5 年 | 2025 年將多數設備延長為 5.5 年,當年折舊減少 29.2 億 |
Amazon | 多數六年、部分五年 | 2024 年由五年延長為六年,2025 年又把部分設備縮短回五年,理由是 AI 與機器學習技術發展加快,當年折舊增加 14 億 |
資料來源:Microsoft 2026 財年 10-K、Meta 2025 年 10-K、Amazon 2024 年 10-K、Amazon 2025 年 10-K
Amazon 的縮短明確以 AI 換代為理由。Alphabet 目前仍維持六年,屬於同業中較長的一端;若日後比照縮短,折舊費用會在不改變任何現金支出的情況下上升,報表利益率隨之下降。這不改變現金流,卻會改變市場用本益比衡量 Alphabet 的基礎。
舊世代 TPU 仍在出租:六年年限的支撐點
Alphabet 維持較長年限,有一項同業不易複製的條件:舊世代晶片仍有去處。Google Cloud 官方價目表至今仍對七款(六個世代)TPU 公開報價,包括第二代 TPU v2:
TPU 世代 | 隨用隨付 | 1 年承諾 | 3 年承諾 | 報價地區數 |
|---|---|---|---|---|
Ironwood | 12.00 | 8.40 | 5.40 | 2 |
Trillium(v6e) | 2.70 | 1.89 | 1.22 | 4 |
v5p | 4.20 | 2.94 | 1.89 | 2 |
v5e | 1.20 | 0.84 | 0.54 | 8 |
v4 pod | 3.22 | 2.03 | 1.45 | 1 |
v3 pod | 2.00 | 1.26 | 0.90 | 1 |
v2 pod | 1.50 | 0.945 | 0.675 | 2 |
單位:美元/每顆晶片每小時,取各世代最低價地區,2026 年 11 月 15 日讀取。資料來源:Google Cloud TPU 價目表
價目表顯示兩件事。第一,舊世代仍以隨用隨付及一年、三年承諾方案對外銷售,並未下架。第二,舊世代也有退場跡象:以 pod 計,v2 至 v4 只剩一至兩個地區,且不提供新世代具備的短期彈性方案。v2 每小時報價高於 v5e,本報告解讀為 Google 沒有讓舊晶片隨新品降價出清,而不是舊晶片更有價值;價目表本身只列價格,不代表兩者每顆晶片的算力相當。
據媒體轉述,Google AI 基礎設施負責人 Amin Vahdat 於 2025 年 10 月表示,七、八年前的 TPU 使用率仍達 100%,並於 2026 年 10 月的訪談中重申;同一位主管也提到,舊叢集無法簡單改作推論用途,調度彈性並非沒有上限。OfficeChai、Training Data podcast 摘要
對照專營 GPU 租賃的 NeoCloud,差異在於舊設備的退路。以 CoreWeave 為例,2025 年 10-K 揭露:電腦設備按六年折舊,承諾合約占營收逾 98%,加權平均合約期約五年,最大客戶 Microsoft 占營收約 67%。合約到期後,剩餘帳面價值要靠重新出租的市場價格支撐,GPU 租金則由供需決定。這不代表舊 GPU 租不出去,二手分析指出部分 H100 合約到期後以接近原價續約;差別在於 NeoCloud 沒有自家需求可以承接。CoreWeave 2025 年 10-K、Electroneconomics
研判:TPU 讓 Alphabet 的六年年限比 NeoCloud 的六年更有支撐。 Google 掌握晶片、編譯器與排程系統,又有搜尋、YouTube、廣告與 Gemini 等自家工作負載,舊世代設備可以對外出租,也可以轉為內部使用,殘值不完全由外部租金決定。這項判斷屬本報告推論:Alphabet 未揭露各世代 TPU 的使用率、營收或內部轉用比例,公開報價只能證明舊世代仍在販售,不能證明仍然獲利。
平均法把成本分散到使用期間,但設備的收益能力未必平均分布。新一代晶片可能更省電、同樣價格提供更多工作量,舊設備的售價、租金或可服務工作量就需要重新評估。TPU 自有設計與軟體優化可以延長某些工作負載的使用價值,不能因此認定所有設備都能按原價格工作六年;也不能把公開市場 GPU 租金下降直接套成 Google TPU 的實際收入降幅。
這裡要分清兩類資產。留在自有機房的設備,由 Alphabet 承擔折舊及使用率風險;準備出售的 TPU 系統是庫存,依成本與淨變現價值孰低衡量,不能套用公司自用設備的六年折舊。兩者都受技術換代影響,但影響財報與現金的路徑不同。
真正要追的是四個時間是否配得上:設備能維持經濟價值的期間、帳面折舊年限、客戶合約與付款期間,以及融資和能源義務的支付期限。若客戶收入先降、設備仍有帳面價值、借款與電力款卻繼續到期,就算沒有立即減損,也可能先出現現金回收壓力。Alphabet 尚未提供足夠資料,把每批設備與客戶及資金來源逐一配對,因此本報告不虛構一個完整 AI 專案報酬率。
最大的新風險,在合約與合作夥伴的連結
九月底集團 revenue backlog 為 5,677 億美元,其中 Cloud 為 5,608 億;公司預期整體 backlog 稍高於 55% 會在未來二十四個月認列。這提高了需求能見度,但不是已收現金,也不是兩年內可分配的利潤。尤其公司從 2026 Q1 起把原始期間一年以下的合約納入揭露,拿它和舊年度比較時,必須先處理口徑變化。
10-Q 說明 backlog 排除可取消合約,這是比隨意可撤銷意向更強的承諾;但合約約束仍不等於沒有付款或履約風險。還要看交付條件、爭議、客戶流動性、後續續約與服務成本。不能因為它叫 backlog,就認定所有條款相同。
另一端的支出承諾更值得展開。下表為九月底申報金額,單位十億美元,各項性質不同,不可直接相加成為「已到期債務」。
項目 | 金額 | 經濟意義 |
|---|---|---|
重大採購承諾 | 924.4 | 包含基礎設施、庫存、能源 take-or-pay、內容及開放採購單;213.4 在十二個月內到期 |
尚未開始租賃的未來付款 | 130.5 | 主要為機房與能源基礎設施,租約陸續開始後產生更長期付款義務 |
股權投資未來出資承諾 | 21.9 | 另一類資金用途,與設備支出不同 |
資料中心及能源 backstop 支持 | 75.7 | 或有支持責任,其中 48.0 已與第三方機房商簽訂並按信用衍生工具處理 |
財務保證 | 22.8 | 主要支援交易對方採購長交期設備 |
資料來自 10-Q,Future Cash Commitments 及 Contingent Commitments。管理層強調部分合約有變動價格及數量彈性,最大約定金額未必等於最終支付額。這些款項也可能在後續設備、租賃或營運現金支出中實現,不能再把它們全額加到未來 CapEx 模型上。
Crux AI 把這些關係具體化。它是 Alphabet 與 Blackstone 合組、以權益法處理、未合併的關係人合資企業(Blackstone 承諾最高 50 億美元後續出資)。公司與它的商業合約有 168 億美元列入 backlog,同時承諾在一定條件下提供最高 100 億美元的未來機房及能源 backstop。這不證明訂單是虛構的,也不是把 168 億減去 100 億就能得到淨收入;它說明 Alphabet 同時扮演供應商、投資人與部分基礎設施風險承擔者。10-Q,Crux AI 與關係人揭露
因此,本報告對客戶分散的判斷比「服務很多企業」更嚴格。管理層列出 AI 實驗室、金融業、傳統企業等客戶,並表示 Cloud backlog 多數來自一般 GCP 合約,支持需求來源具有廣度;但公司沒有完整拆開 Cloud backlog 的客戶集中度。廣泛的集團廣告客群,不能替代雲端大合約本身的信用分析。若合作夥伴融資或開工延誤,Alphabet 可能同時遇到收入遞延、庫存回收變慢及支持義務增加。
這才是與 2000 年前後光纖投資潮可比較的機制。GAO 在 2002 年對 Global Crossing 的案件紀錄,列出業界過剩容量、競爭與價格下降等財務評估因素,說明建好網路與取得足夠回報並不是同一件事。今天的 Alphabet 有更強的既有現金來源及多種收入,不能直接套用當年的破產結局;但「產業需求確實存在」與「每一筆新增資本都有好回報」之間,仍隔著價格、利用率、客戶信用與固定義務。這段歷史在本報告用作分析框架,不作 Alphabet 將重演危機的預測。GAO,Global Crossing 案件紀錄,2002
管理層正在選擇,把更多資本留給 AI
前三季現金流表列普通股發行淨收入 428.70 億美元、強制轉換優先股發行淨收入 190.63 億,以及債務發行淨收入 852.22 億;同期償還債務 88.79 億。普通股發行包括六月的公開募集、向 Berkshire 關係企業的私募,以及 Q3 的 ATM 發行。不能只把某一季募集額當成全年,也不能把債務發行總流入當成淨新增負債。
ATM 的用途尤其重要。申報說明,該計畫募集款主要用於員工股權獎酬相關稅務義務;Q3 發行取得約 124 億美元,額度尚餘約 276 億。把它全部描述為「直接募資買 GPU」不符合用途揭露,但它反映了同一件事:管理層透過發股補充現金,讓更多資金可以留在整體投資計畫裡。
普通股總股數從年底約 120.88 億股增至九月底 122.94 億股,增加約 1.7%;前三季沒有買回股票,雖然買回授權仍有 695 億美元。這是配置的選擇,不能說公司已無回購權限。6.25% 強制轉換優先股另帶來股利及未來轉股影響,兩者都要進入普通股回報模型。10-Q,股東權益與融資附註
資金並沒有全用於自建設備。Wiz 三月完成收購,調整後價款約 294.67 億美元,其中約 227.05 億列商譽;Intersect 調整後價款約 58.68 億,還有承接的債務。前者補強多雲及 AI 安全,後者補強能源與資料中心開發,策略上都能服務 Cloud 的擴張。但前三季收購及無形資產購置淨付現合計約 341 億,並不在公司通常引用的 FCF 扣除範圍內。衡量收購回報,也不能只看 Cloud 成長率,因為成長已經包含新的合併範圍。
九月底現金與流通證券合計約 2,651 億美元,提供了很大的緩衝。不過其中約 904 億是流通股權證券,會跟著市場變動,且其中約 752 億為短期內出售受限的 SpaceX 股份;排除後約 1,747 億仍含債券等投資,並非全額銀行存款。長期負債約 1,251 億,尚有優先股、租賃與其他義務,因此不能把 2,651 億全部視為可自由分派的淨現金。
研判:這是有策略理由、但提高股東風險承擔的配置。管理層選擇少做當期資本回饋、多取得資金,爭取下一輪運算與企業客戶。它是否正確,最後應由新增資本的稅後回報、每股現金改善及合作夥伴風險驗證,而不是由募集成功或 backlog 創高驗證。
財報後三週:市場先懲罰現金,再重新評價 TPU
財報公布後第一個交易日(10 月 29 日),GOOGL 收在 283.82 美元,單日下跌 12.6%,成交量約 1.40 億股,約為財報日前五個交易日(10 月 21 日至 27 日)日均量的 5.5 倍。媒體普遍稱這是 Alphabet 2004 年上市以來最大的單日跌幅。每股盈餘與總營收雙雙低於 LSEG 共識預估;依 CNBC 轉述的 UBS 報告,Search & other 收入 633.5 億美元,低於市場預期的約 649 億。Cloud 成長 103%,未能抵銷搜尋低於預期與單季負 FCF 帶來的疑慮。Microsoft 同日公布財報,將全年資本支出預估由 1,750 億美元下修至 1,700 億,Alphabet 則維持指引,兩家當季資本支出都低於分析師預估;CoreWeave 等 NeoCloud 股價隨之走弱,市場開始擔心 AI 基礎建設的擴張節奏。前一週 Meta 也因自由現金流轉負而股價下跌。Fortune、CNBC,分析師反應、CNBC,資本支出
日期 | GOOGL 收盤(美元) | GOOGL 單日 | QQQ 單日 | 事件 |
|---|---|---|---|---|
10/28 | 324.89 | +1.3% | +0.6% | 盤後公布 Q3 財報 |
10/29 | 283.82 | −12.6% | −1.4% | 財報後首個交易日 |
11/2 | 278.99 | −0.3% | −1.4% | 三週最低收盤 |
11/5 | 282.57 | −2.2% | −6.5% | 科技股重挫;完成 60 億歐元公司債發行 |
11/9 | 288.15 | +1.2% | +3.5% | 發表新一代 TPU |
11/12 | 298.70 | +1.8% | −0.3% | 三週最高收盤 |
11/13 | 295.77 | −1.0% | −1.2% | 本報告股價基準日 |
資料來源:Yahoo 歷史行情日收盤價。部分媒體報導盤中曾站上 300 美元,本表一律以收盤價為準。
從財報前收盤到 11 月 13 日,GOOGL 下跌 9.0%,同期 QQQ 下跌 6.3%;但自 11 月 2 日低點計算,GOOGL 已回升 6.0%。這段走勢有兩層含義。第一,10 月 29 日的跌幅幾乎全部來自公司本身,當天 QQQ 只跌 1.4%。第二,11 月 5 日 QQQ 單日跌 6.5%,GOOGL 只跌 2.2%。一次重新定價之後,市場並沒有把 Alphabet 視為 AI 支出循環中最脆弱的一環。
券商:多數維持正面評等,目標價集體下修
券商 | 評等 | 目標價(美元) | 來源 |
|---|---|---|---|
Citizens | 調降至 Market Perform | — | CNBC |
BofA | Buy | 430 → 380 | CNBC |
BMO | Outperform | 480 → 425 | CNBC |
Evercore ISI | Outperform | 450 → 435 | Investing.com |
Wedbush | Outperform | 445 → 387 | Defense World |
Citi | Buy | 447 → 375 | Defense World |
UBS | Neutral | 380 → 332 | CNBC |
Wells Fargo(11/2) | Overweight | 371 → 365 | GuruFocus |
Morgan Stanley | Overweight | 維持 375 | CNBC |
資料來源:CNBC、Investing.com、Defense World,Wedbush、Defense World,Citi、GuruFocus、MarketBeat。券商報告原文未公開,以上均為媒體轉述。
賣方的共同語氣,是多數「降目標價、不降評等」,但也有 Citizens 調降評等。據 CNBC 整理,Bernstein 的評語大意是 Alphabet 很可能是 AI 贏家,但不是現在;Baird 則形容股價進入了「懲罰區」。多家彙整網站顯示,共識目標價從財報前約 430 美元降至約 410 美元,各站口徑不一,本報告未逐站核對。
多空雙方的主要論點
多方論點
- Cloud 與 TPU 是新的成長引擎。 Cloud 單季收入已達 307 億美元;據報導,TPU 將自 2027 年起進入 Oracle 雲端,Google 也開始讓客戶在自有資料中心部署 TPU,直接挑戰 Nvidia。Yahoo Finance,Oracle、Motley Fool
- 搜尋使用量沒有流失。 Q3 公告指出,搜尋查詢量的年增率為近五年最高;多方認為收入低於預期是變現時點落後,而非需求流失。Q3 公告
空方論點
- 自由現金流連續兩季為負。 Q2 為負 58.55 億美元,Q3 為負 90.65 億;PPC Land 估算,依 Q4 資本支出指引,除非營業現金流明顯增加,Q4 可能是第三個負值季度;管理層又表示 2027 年投資將再增加。Q3 公告,含近四季 FCF、PPC Land
- 停止買回,又增發股票。 前三季零買回、普通股增加約 1.7%(見前段),股東回報的順位明顯後移。
- AI 摘要可能壓縮廣告版位。 搜尋收入低於預期,被部分市場人士解讀為 AI 介面開始影響變現效率。
- 第三方容量壓縮 Cloud 利潤率。 管理層已示意 Q4 Cloud 利潤率承壓,市場擔心高利潤率無法隨規模維持。
影響市場情緒的事件
- 11 月 5 日:完成 60 億歐元公司債發行。 Alphabet 以 8-K 揭露,在既有的 S-3 註冊下完成承銷,這是本報告前段「持續取得外部資金」的最新例證。8-K
- 11 月 9 日:發表新一代 TPU(8i Max/8tx)。 據報導,當天 Nvidia 股價下跌約 5.7%,部分報導歸因於 TPU 對 GPU 定價權的威脅;但同日 Nvidia 也宣布董事會對執行長相關報導展開獨立調查,跌幅不能全部歸因於 TPU。Invezz
- 11 月 10 日:媒體引述 Anthropic 修訂後的 S-1,報導 Google 將以 IPO 價格取得約 100 億美元股份。 各家報導對這是確定承諾、選擇權,或既有承諾的一部分說法不一,本報告尚未查得 Alphabet 的原始公告。若屬實,這是 AI 相關資本承諾的又一筆增加。FX Leaders
- 11 月 12 日:歐盟法院顧問意見建議恢復 14.9 億歐元的 AdSense 罰款。 顧問意見不具拘束力,判決預計 2027 年作成。The Star(Reuters 轉載)
- 11 月 13 日:發表 Gemini 4 Hydrogen 與 AI 眼鏡。 股價在產品發表與支出疑慮之間來回,盤中一度上漲、最高約 305 美元,收盤下跌 1.0%。GuruFocus
研判:財報後三週的市場修正,方向與本報告一致。 賣方普遍下修目標價、多數維持正面評等,表示仍接受 Alphabet 的競爭優勢,只是把回收時點往後推。歐元公司債與 Anthropic 持股報導,則讓「持續追加資本」從財報中的數字,變成財報後仍在發生的事。市場已開始為現金缺口折價,但目前 GOOGL 約 296 美元的價格,仍未提供足以忽略回收風險的安全邊際,詳見下節。
股價回落之後,什麼回收速度才配得上估值?
11 月 13 日 GOOGL 收盤 295.77 美元,GOOG 為 292.52 美元。以九月底三類普通股股數,Class A 與 B 以 A 股價格估算、Class C 以 C 股價格估算,普通股市值約 3.62 兆美元。這是跨日期、以 B 股採 A 股價格代估的市值近似值,未把未來優先股轉換全數加進去。歷史行情、股數來源
按目前市值,近十二個月約 197 億美元 FCF 的收益率只有約 0.55%。即使把 2025 年約 733 億 FCF 放回同一市值,收益率也約 2.0%。這兩個數字不是永久可持續現金的估計,卻說明市場仍在為未來回收增加付出相當價格;不能因為股價跌過,就認為投資週期的風險已充分反映。
把問題反過來會更有用。下表固定目前約 3.62 兆的普通股市值,只是假設未來某一年度能產生的 FCF,不是公司指引、不指定達成年份,也不是合理股價模型。
假設年度 FCF | 對目前市值的現金收益率 | 需要看見的經營證據 |
|---|---|---|
700 億美元 | 約 1.9% | 恢復到接近 2025 年規模,尚不足以單靠當期現金形成高收益率 |
1,200 億美元 | 約 3.3% | 營業現金增加,且設備與庫存需求對新增現金的吸收放慢 |
1,800 億美元 | 約 5.0% | 搜尋與 Cloud 長期共同擴張,並在更新資產後仍保有大額現金 |
表中 FCF 仍未扣優先股分派、融資租賃本金、併購及員工股權獎酬交割相關的淨現金支付;若需要持續追加這些支出,普通股真正可取得的現金更少。前三季股權獎酬相關淨支付為 174.24 億美元,這是一筆實際籌資現金流出,不是把全部非現金 SBC 再扣一次。門檻也比表面數字高。假設某年現金設備支出仍有 2,000 億美元,要留下 1,200 億或 1,800 億 FCF,營業現金流就必須達 3,200 億或 3,800 億,明顯高於目前近十二個月的約 1,796 億。未來也可以靠設備需求下降改善回收,但管理層目前給出的方向是 2027 年投資再增加。這個敏感度分析的用途,是把「相信 AI」換成具體的回收要求,而非宣稱其中一列必然實現。
本報告不將本季 EPS 直接年化,也不以投資證券收益推高本益比模型中的正常獲利。現階段更合理的做法,是要求價格提供足夠的資本回收餘裕,或等待現金與單位經濟的證據改善。以目前揭露,Alphabet 尚不能被視為已證明便宜的公司。
結論:競爭優勢得到支持,資本回收仍待驗證
從產業地位看,本季數據比過去更能確認 Alphabet 的多層整合價值。搜尋尚有變現能力,Cloud 的收入與營業利益已經成長到能影響集團,新 TPU 系統又把技術帶到自有雲端之外。將它只當作被 AI 搶走入口的廣告公司,會漏掉實際發生的業務擴張。
但對股票回報,本報告比過去更審慎。三年 FCF 幾乎停在相近水準,到了今年前三季轉負;Cloud 高利潤率尚未反映更大規模的第三方容量,共用研發、庫存與設備更新仍需資金。新增承諾與合作夥伴支持安排,更讓股東需要理解需求背後由誰出錢、誰承擔延誤與信用風險。
最強的正方論點,是 Alphabet 能把同一套模型與晶片投入同時用在搜尋、消費訂閱、企業服務及硬體銷售,使用規模可降低成本。最強的反方論點,是機會愈多,管理層愈可能持續追加投資,讓競爭優勢先變成客戶取得的低價服務,而非普通股取得的高現金回報。兩者並不互斥,公司可以變得更重要,股票的回報卻仍不理想。
因此,本報告維持「企業競爭力正面、普通股回報審慎中性」的判斷。下一次財報,最能改變這個判斷的,會是 TPU 交付是否帶來庫存與收款改善、第三方容量增加後 Cloud 留下多少增量利益,以及 2027 年投資指引是否伴隨更清楚的回收證據。搜尋還要繼續觀察,在較高基期與 AI 介面轉換中,能否保留收入及利益成長。
如果以上改善開始出現,即使短期 FCF 仍受擴產影響,本報告將提高對投資回收的信心;如果收入與 backlog 繼續創高,現金缺口、稀釋與支持義務卻同步擴大,就應降低願意給予的估值。這一季已證明 Alphabet 有能力參與 AI 的主要收入來源,接下來要證明的,是參與之後還能替每一股留下多少。
資料與方法:本報告區分公司已實現財務、管理層展望及作者推論。三年年度資料以 2025 年 10-K 的比較表為準,季度及累計資料以 2026 Q3 公告、10-Q 與官方法說為準。原文脈絡取自既有 PVL 研究與本機保存版本,未改動已發表文章。設備與客戶合約未有逐案配對揭露,故不提供虛構的 TPU 毛利、AI 專案 ROIC 或客戶違約機率。估值使用的行情回應與算式另存本機查證資料。
本報告所有內容僅供研究與學習參考,不構成投資建議。